为便捷跨境电子商务网购保税(海关监管方式代码1210)进口商品退货,促进跨境电子商务高质量发展,海关总署起草了《海关总署关于全面推广跨境电子商务网购保税进口商品跨关区退货业务的公告》(以下简称《公告》),现就《公告》是否存在影响公平竞争事项面向社会公开征求意见。
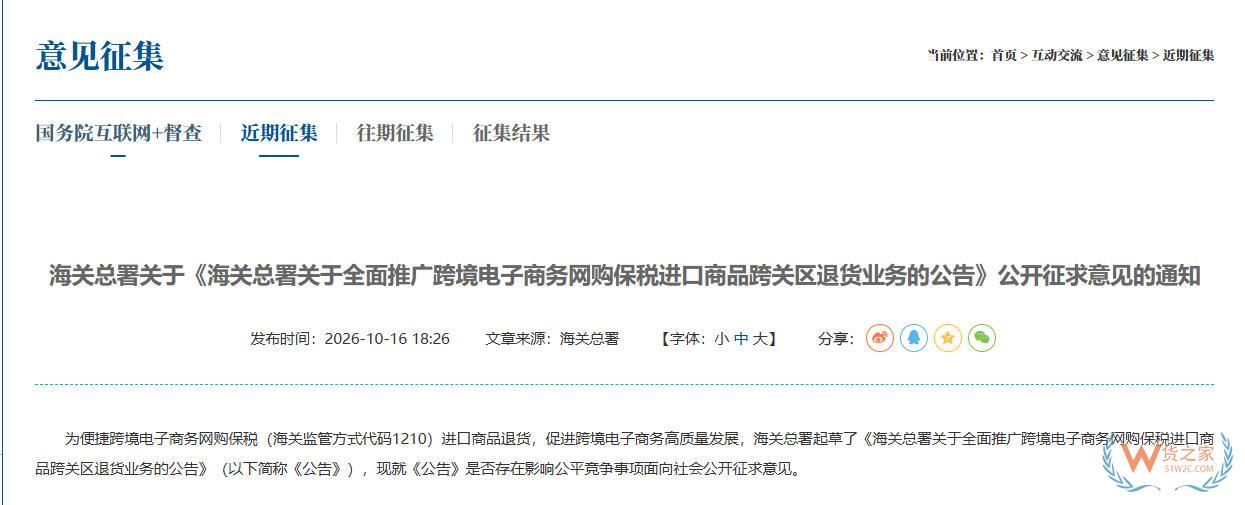
图源:海关总署网站
社会公众可通过以下途径和方式提出意见:
一、登录海关总署网站(http://www.customs.gov.cn),进入“首页>互动交流>意见征集”系统提出意见。
二、通信地址:北京市建国门内大街6号海关总署企业管理和稽查司,邮政编码为:100730,信封表面请注明“《海关总署关于全面推广跨境电子商务网购保税进口商品跨关区退货业务的公告》意见”字样。
意见反馈截止时间为2026年10月25日。
通知原文:
http://www.customs.gov.cn/customs/2026-10/16/article_2026101618293783273.html
附:海关总署关于全面推广跨境电子商务网购保税进口商品跨关区退货业务的公告
(征求意见稿)
为便捷跨境电子商务网购保税(海关监管方式代码1210)进口商品退货,促进跨境电子商务高质量发展,海关总署决定全面开展跨境电子商务网购保税进口商品跨关区退货(以下简称“跨关区退货”),现将有关事宜公告如下:
一、本公告中跨关区退货,是指在跨境电商网购保税进口模式下,将退货商品退运至原海关特殊监管区域或者保税物流中心(B型)(以下简称“区域(中心)”)以外的其他区域(中心)。
二、跨境电子商务企业境内代理人或者其委托的报关企业(以下简称“退货企业”)应向跨关区退货商品实际运抵地的主管海关(以下简称“退货地主管海关”)提交申请,并明确接收跨关区退货商品的仓储企业(以下简称“收货仓储企业”)。
退货企业、收货仓储企业不得为海关失信企业、严重失信企业、信用信息异常企业名录企业以及信用评估状况为“异常”的企业。退货企业、收货仓储企业应当建立跨关区退货流程监控体系等内控机制。
三、收货仓储企业应当设置存储跨关区退货商品的专门区位,配备与海关联网的视频监控系统,使用计算机仓储管理系统(WMS)对分拣、理货等作业进行信息化管理,并按照海关规定的方式与海关信息化监管系统联网,向海关报送能够满足监管要求的相关数据,接受海关监管。
四、收货仓储企业应向退货地主管海关申请在金关二期保税监管系统中设立跨关区退货专用账册,账册用途为“进口跨境电商”,账册表头备注栏应当注明“跨境电商进口跨关区退货”。
五、开展网购保税进口商品跨关区退货业务时,退货企业应当在跨境电子商务进口统一版系统退货申请单中新增填报进口跨关区退货标志、收货仓储企业名称、收货仓储企业的海关企业编码、收货仓储企业的账册编号、商品货号、原产国(地区)等字段。
收货仓储企业应当在金关二期保税监管系统保税核注清单的表头备注栏填报“跨境电商进口跨关区退货”。
六、收货仓储企业应当对跨关区退货商品实施全流程溯源管理,保证跨关区退货商品为原跨境电子商务网购保税进口商品,向海关如实申报,接受海关监管,承担相关法律责任。
七、退货企业在《中华人民共和国海关跨境电子商务零售进口申报清单》(以下简称《申报清单》)放行之日起30日内申请退货,并且在《申报清单》放行之日起45日内将退货商品运抵区域(中心)的,相应税款不予征收,并调整消费者个人年度交易累计金额。
八、现行规定与本公告不一致的,以本公告为准。
本公告自发布之日起实施。
起草说明:
为便捷跨境电子商务网购保税(海关监管方式代码1210)进口商品退货,促进跨境电子商务高质量发展,海关总署制定了《海关总署关于全面推广跨境电子商务网购保税进口商品跨关区退货业务的公告》(以下简称《公告》),具体情况如下:
一、起草背景
根据海关总署公告2018年第194号和海关总署公告2020年第45号相关规定,跨境电商网购保税进口退货商品应当运抵原海关特殊监管区域或保税物流中心(B型)(以下简称“区域(中心)”)。近年来,跨境电商网购保税进口业务发展势头良好,跨境电商退货单量增长较快,跨境电商企业和消费者对退货便捷性提出更高要求,希望退货商品突破退回原区域(中心)的限制,实现退货商品“一点退全国”。前期海关总署组织杭州等直属海关研究跨境电商跨关区退货的实际需求、监管创新情况,同步优化金关二期保税监管系统、跨境电商进口统一版系统功能,自2023年起先后在杭州、郑州、广州海关开展了跨境电商网购保税进口商品跨关区退货试点工作。
二、主要内容
本《公告》共8条,主要涵盖六个方面内容:
(一)跨境电子商务网购保税进口商品跨关区退货概念。
在网购保税进口(海关监管方式代码1210)模式下,将退货商品退运至原区域(中心)以外的其他区域(中心)。
(二)跨关区退货的申请程序和企业资质要求。
一是跨境电子商务企业境内代理人或其委托的报关企业(以下简称“退货企业”)应向跨关区退货商品实际运抵地的主管海关(以下简称“退货地主管海关”)提交申请,明确接收跨关区退货商品的仓储企业(以下简称“收货仓储企业”)。二是退货企业、收货仓储企业不得为失信、严重失信企业。退货企业、收货仓储企业应当建立跨关区退货流程监控体系等内控机制。三是收货仓储企业应当设置存储网购保税进口跨关区退货商品的专门区位,配备与海关联网的视频监控系统,使用计算机仓储管理系统(WMS)对分拣、理货等作业进行信息化管理,并按照海关规定的方式与海关信息化监管系统联网,向海关报送能够满足监管要求的相关数据,接受海关监管。
(三)跨关区退货业务的相关申报要求。
一是收货仓储企业应向退货地主管海关申请在金关二期保税监管系统中设立跨关区退货专用账册,使用专用账册管理跨境电商网购保税进口跨关区退货商品的进、出、转、存。二是退货企业应当在跨境电子商务进口统一版系统退货申请单中新增填报进口跨关区退货标志、收货仓储企业名称、收货仓储企业的海关企业编码、收货仓储企业的账册编号、商品货号、原产国(地区)等字段。三是收货仓储企业应当在金关二期保税监管系统保税核注清单的表头备注栏填写“跨境电商进口跨关区退货”。
(四)企业的内控管理要求和责任。
收货仓储企业应当对跨关区退货商品实施全流程溯源管理,确保跨关区退货商品为原跨境电商网购保税进口商品,向海关如实申报,接受海关监管,承担相关法律责任。
(五)跨关区退货业务的税款征收。
退货企业在《中华人民共和国海关跨境电子商务零售进口申报清单》(以下简称《申报清单》)放行之日起30日内申请退货,并且在《申报清单》放行之日起45日内将退货商品运抵区域(中心)的,相应税款不予征收,并调整消费者个人年度交易累计金额。
(六)本公告的效力。
本公告是对海关总署2018年第194号公告和2020年第45号公告相关内容的修改完善,海关总署2018年第194号公告和海关总署2020年第45号公告与本公告不一致的,应以本公告为准。
特此说明。
来源:海关总署网站
货之家跨境电商进口一站式综合服务解决方案!专业提供跨境电商进口物流、报关、保税仓一件代发服务,保税仓库,保税加工,保税物流,退运,销毁,国际进口物流,跨境电商进口报关。跨境电商进口保健品,进口产品,进口商品,进口食品,奶粉进口,红酒进口,进口咖啡,进口护肤品,进口化妆品,可直接咨询手机号/微信:13318730968(李经理),可对接京东、天猫、抖音、拼多多、小红书、淘宝、有赞、微店、微盟、洋葱等热门跨境全球购电商平台一件代发或保税物流调拨转仓。
文章及图片除原创外均精选转载自网络,版权归原作者所有,意在分享如有侵权请联系删除